Si llegaste a este país pagando todo en efectivo y nunca has tenido una tarjeta de crédito, es probable que alguien te haya dicho que así no se puede comprar casa. No necesariamente. No tener historial de crédito no es lo mismo que tener mal crédito, y hay programas más flexibles que aceptan non-traditional credit, es decir, un historial de pagos que no aparece en el reporte tradicional, como la renta o los servicios. Qué puede contar en tu caso lo revisa el lender en la cita, y puedes empezar a prepararlo desde este mes.
Sofía me lo dijo con algo de orgullo y algo de miedo. Los nombres son ficticios para proteger la privacidad de mis clientes. La situación es real. “Yo nunca le he debido nada a nadie. Pago la renta, pago la luz, pago el teléfono. ¿Cómo que no tengo crédito?”
Tiene sentido que le doliera. Durante años, no deberle nada a nadie fue su manera de ser responsable, y escuchar que eso la deja “sin historial” se siente como si el sistema le quitara mérito a todo ese esfuerzo. No se lo quita. Lo que pasa es que aquí el banco necesita verlo escrito en algún lado, y buena parte del trabajo consiste en encontrar dónde ya está escrito.
¿Qué es exactamente el historial de crédito?
Es el registro de cómo has pagado lo que te han prestado: tarjetas, préstamos de carro, préstamos de estudio. Unas agencias especializadas lo recogen en un reporte, y de ese reporte sale el puntaje, el número que muchos bancos miran primero.
Si nunca has pedido prestado, tu reporte está casi vacío. No dice que pagas mal; simplemente no dice nada. Es como llegar a una entrevista de trabajo sin carta de recomendación. Nadie piensa que trabajas mal por eso, pero tampoco tienen dónde leer lo bien que lo haces.
Para el lender, quien te presta para la compra, un reporte vacío es una pregunta abierta. Y una pregunta abierta se puede contestar de otras maneras.
¿Qué puede contar si no tengo tarjetas?
Ahí entra el non-traditional credit. En lugar de mirar tarjetas, algunos programas miran los pagos que haces cada mes y que no aparecen en el reporte: la renta, la luz, el agua, el teléfono o el seguro del carro.
Lo que más ayuda es que esos pagos se puedan demostrar. Una renta que pagas con cheque o transferencia deja rastro en tu cuenta de banco. Una renta que pagas en efectivo y sin recibo es mucho más difícil de mostrar, aunque la hayas pagado puntual durante cinco años. Pasa lo mismo con el ingreso: lo que no pasa por el banco cuesta más trabajo documentarlo.
Cuáles pagos cuentan, por cuánto tiempo y cómo se documentan depende del programa y de tu caso. Eso se revisa en la cita, con tus papeles sobre la mesa, y no tienes que adivinarlo antes de llegar.
¿Hay programas para alguien en mi situación?
Sí hay caminos, y no todos los lenders trabajan los mismos programas. Por eso dos personas con historias parecidas pueden escuchar respuestas distintas, igual que el amigo que calificó con el mismo sueldo que tú. Que un banco no tenga una opción para ti no quiere decir que no exista.
Si además compras con ITIN, hay un programa para compradores con ITIN que es más flexible en el crédito y acepta non-traditional credit, para la casa donde vas a vivir. Tiene sus condiciones; por ejemplo, tienes que poder mostrar un año rentando. Aquí explico ese programa con más calma, con lo que cubre y lo que no.
Nada de esto significa que ya calificas. Significa que vale la pena preguntar antes de descartarte, porque la respuesta depende de tu caso y no de lo que le pasó a otra persona.
¿Qué hago desde este mes?
Hay tres cosas que ayudan, y ninguna requiere firmar nada.
La primera es pasar tus pagos por el banco. Si hoy pagas la renta en efectivo, pregúntale a quien te renta si puedes pagarle con cheque o transferencia, y guarda los recibos que ya tienes. Cada mes que pasa por tu cuenta es un mes que después se puede mostrar.
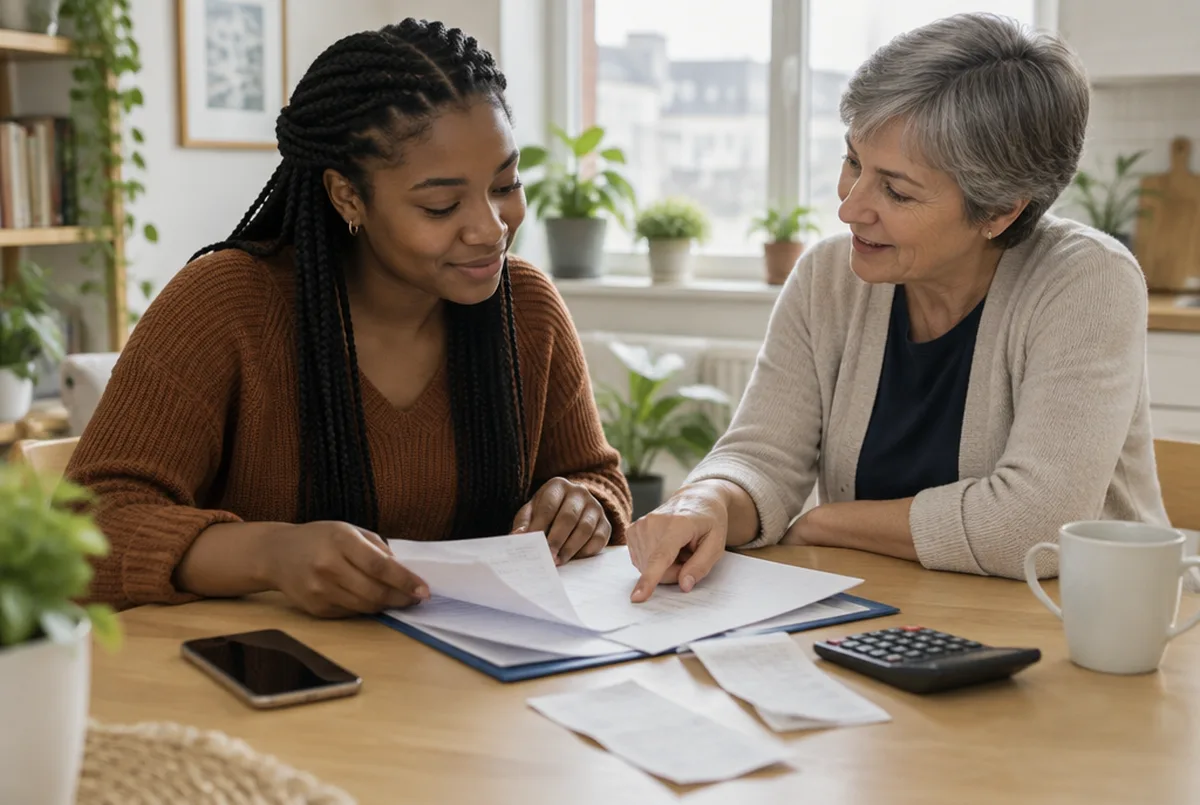
La segunda es juntar lo que ya existe: el contrato de renta, las facturas de luz o de teléfono a tu nombre, el seguro del carro. Una carpeta y ya. Es mucho más fácil buscar esos papeles un domingo tranquilo que la misma tarde en que el lender te los pide para mañana.
La tercera es preguntar antes de abrir crédito. Hay quien sale corriendo a sacar tres tarjetas para “hacer crédito” y termina con deudas nuevas y movimientos recientes en su reporte justo cuando quería comprar. Puede que una tarjeta te convenga, o puede que en tu caso no haga falta. Esa decisión se toma mirando tu situación, no por lo que dice un video de un minuto.
¿Y si me da miedo que me digan que no?
Es comprensible. Llevas años haciendo las cosas bien y no quieres que un papel te diga lo contrario. Pero la cita no es un examen que se aprueba o se reprueba. Es una revisión para saber dónde estás.
Si todo está en orden, sales sabiendo cuáles son tus siguientes pasos. Si falta algo, la revisión te dice qué es, qué conviene preparar y cuándo tendría sentido volver a evaluar tu caso. En los dos escenarios sales con más claridad de la que tenías al entrar.
La cita es con el loan originator, el profesional que revisa contigo la solicitud del préstamo. Yo te refiero a alguien que trabaja estos casos todos los días, y tienes toda la libertad de escoger cualquier otro lender. Si quieres saber qué más mira el banco además del crédito, aquí explico qué pasa con tus ahorros.
Sofía salió de su cita con una carpeta más gruesa y una tarea sencilla: que la renta pasara por transferencia de ahí en adelante, y que las facturas de la luz estuvieran a su nombre. Seguía sin deberle nada a nadie. Ahora, además, lo podía demostrar.
Pagar puntual durante años ya dice mucho de ti. A veces solo falta que quede escrito donde alguien lo pueda leer.
Entonces decides.