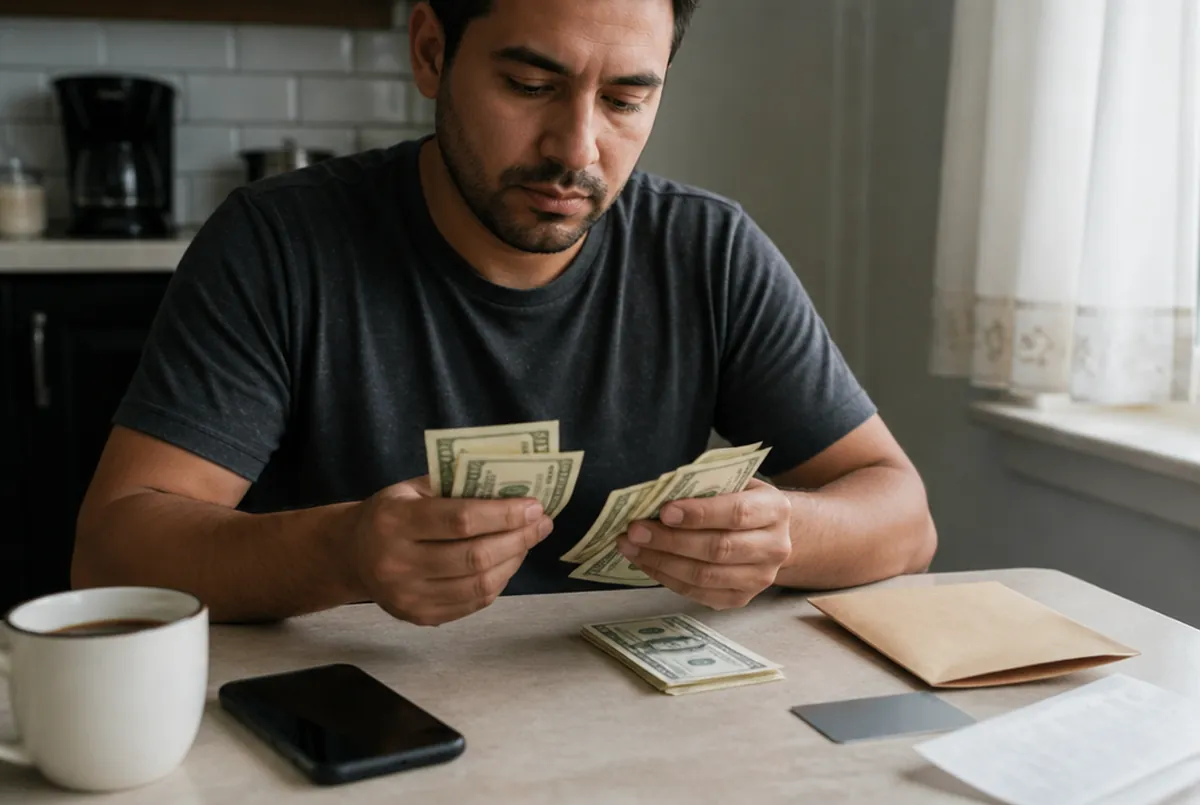
Sí puedes. Pero hay algo que tienes que entender antes de empezar: el banco solo puede contar el dinero que puede ver. El efectivo que no pasa por tu cuenta y no aparece en tus taxes, para el lender no existe. No es que no te crean. Es que no tienen con qué comprobarlo.
Y esa es toda la diferencia entre la persona que califica y la persona que trabaja igual de duro y no califica.
¿Por qué el banco no cuenta mi efectivo?
Porque el proceso que aprueba tu loan se llama underwriting, y underwriting no evalúa cuánto ganas. Evalúa cuánto puedes probar que ganas.
Es una persona sentada frente a tus documentos, comparando lo que dices con lo que enseñas. Si ganas cuatro mil al mes y depositas mil, tu ingreso es mil. Si te pagan en cash y ese cash se queda en tu casa, tu ingreso es cero, aunque tengas veinte años trabajando sin fallar un día.
Esto no lo inventó tu lender ni tu agente. Es la regla con la que trabaja todo el que presta dinero en este país, y aplica igual para el que nació aquí.
¿Qué documentos me van a pedir si trabajo por mi cuenta?
Depende del tipo de loan, y por eso esta conversación se tiene con el lender antes de mirar casas. Pero lo que casi siempre entra en el paquete es esto:
Tus taxes de los años anteriores. Los statements de tu cuenta de banco. Si tienes un negocio, lo que muestre que el negocio existe y sigue operando. Y si te pagan con 1099 en vez de W-2, van a mirar el historial completo, no el mes bueno.
Fíjate en el patrón: todo lo que piden es algo que ya debería existir. Ninguno es un documento que se consigue rápido. Ese es el punto que quiero que veas hoy y no dentro de un año.
¿Y si nunca he hecho taxes?
Entonces ahí empieza tu camino, y empieza hoy, no cuando encuentres la casa.
Mucha gente llega a mí pensando que el problema es el credit score o el down payment. En realidad el problema es que el ingreso no está documentado, y ese es el único de los tres que no se arregla en una semana.
Habla con un preparador de taxes, no con un primo que te dice cómo lo hizo él. Cada situación es distinta y las consecuencias de hacerlo mal las pagas tú. Lo que sí te digo con confianza: nadie que empezó a documentar su ingreso se arrepintió después.
¿Cuánto tiempo toma arreglar esto?
Menos de lo que piensas, y más de lo que quisieras.
El reloj no empieza cuando decides comprar casa. Empieza el día que tu ingreso empieza a quedar registrado. Por eso la respuesta honesta a “¿cuándo puedo comprar?” casi nunca es una fecha. Es una pregunta de vuelta: ¿desde cuándo estás depositando y desde cuándo estás declarando?
Si la respuesta es “desde nunca”, no perdiste nada todavía. Estás exactamente donde estaba la mayoría de mis clientes cuando me llamaron por primera vez.
Tres errores que veo seguido
Depositar de golpe una cantidad grande sin poder explicarla. El lender va a preguntar de dónde salió ese dinero. Se llama sourcing y no es opcional. Un depósito grande que aparece de la nada, sin explicación, atrasa o tumba un loan que ya iba bien.
Que alguien te preste el down payment y no decirlo. Hay maneras correctas de recibir ayuda de un familiar, y hay una manera que se descubre en underwriting y termina mal. Dilo desde el principio y tu lender lo acomoda.
Empezar a mirar casas antes de hablar con un lender. Esta es la más común y la más cara. Te enamoras de una casa, y ahí es cuando te enteras de lo que faltaba. Lo mismo aplica si compras con ITIN: el orden correcto es lender primero, casa después.
Lo que sí puedes hacer desde esta semana
Abre una cuenta de banco si no la tienes. Deposita lo que te pagan, aunque sea poco al principio. Guarda todo lo que muestre que trabajas: contratos, invoices, mensajes donde te confirman un trabajo.
Y pide una pre-approval aunque creas que te van a decir que no. La pre-approval no es una promesa de que compras. Es un diagnóstico. Te dice exactamente qué te falta, con nombre y apellido, y a partir de ahí ya estás trabajando con información en vez de con miedo.
Yo te acompaño a esa conversación si quieres. Trabajamos con un lender de confianza, y tú tienes toda la libertad de escoger a cualquier otro.
Preguntas que me hacen siempre
¿Me van a reportar por decir que me pagan en efectivo? No. Tu lender está evaluando un loan, no revisando tu estatus ni el de nadie. Lo que sí necesita es documentación, y esa es la conversación.
¿Puedo comprar con el ingreso de mi pareja nada más? Sí, si ese ingreso solo alcanza para la casa que quieren. Es una opción real y se usa más de lo que crees.
¿Y si mi patrón no me quiere dar nada por escrito? Díselo a tu lender desde el primer día. Hay caminos para ingreso que no viene de un W-2, y cada uno pide cosas distintas. El error es callarlo y que salga solo en underwriting.
¿Necesito arreglar mi crédito primero o mi ingreso primero? Los dos corren al mismo tiempo, pero el ingreso toma más tiempo. Empieza por ahí.
Nadie llega a este país con un manual debajo del brazo. Que nadie te haya explicado esto antes no significa que llegaste tarde. Significa que nadie te lo explicó. Ahora ya lo sabes, y lo que sigue lo decides tú.