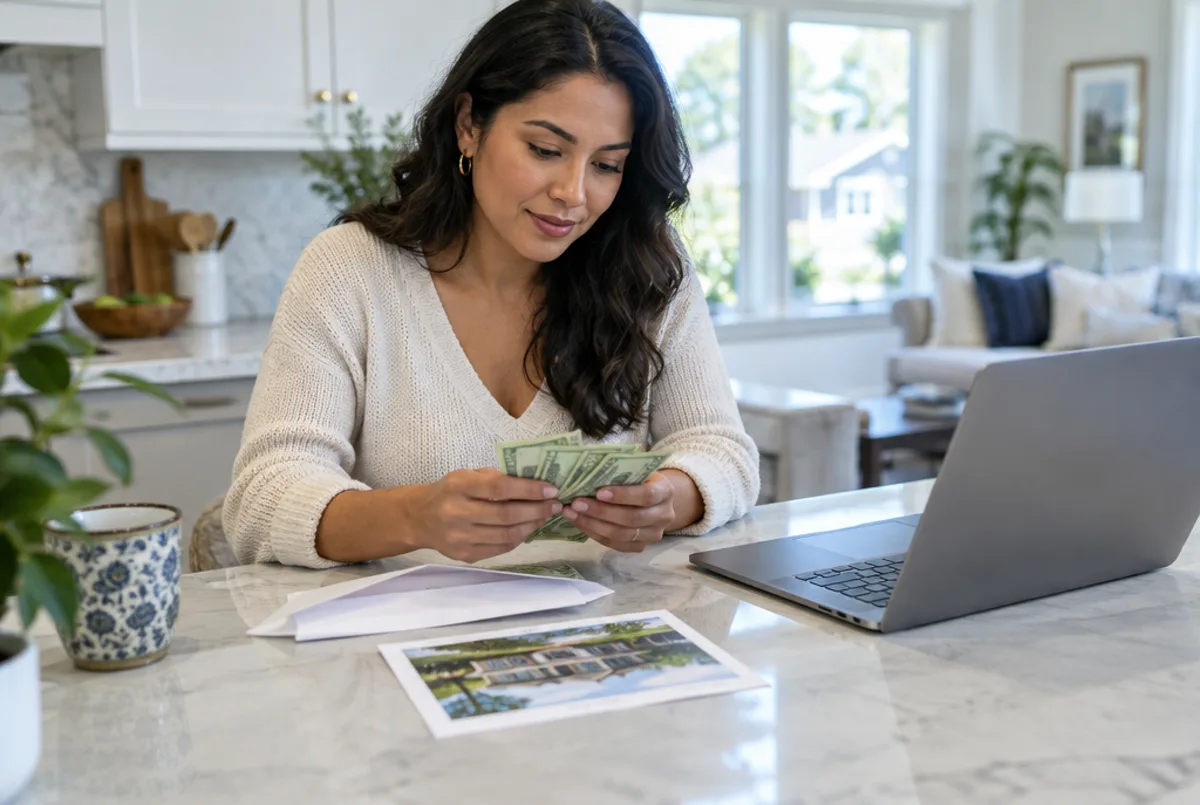
Letizia me mandó una captura de pantalla un domingo por la noche. El nombre es el que usamos siempre, por confidencialidad; la situación sí es real. Era de un grupo de WhatsApp y decía, con mayúsculas y tres signos de exclamación, que con ITIN y 3.5% “ya compras”. Ella tenía un sobre en el clóset con lo que había ahorrado en dos años de turnos dobles. Me escribió una sola línea: “¿Con eso ya tengo todo?”
El 3.5% es una parte del dinero, no todo el dinero. Los closing costs, que son los gastos del cierre, van aparte. Y aun así, sí se puede. El programa existe: es para compradores con ITIN, con un mínimo de 3.5% de down payment, que es el dinero que pones de tu bolsillo sobre el precio de la casa. No necesitas Social; puede ser con ITIN. Y los closing costs son la parte que se negocia en la oferta. A la gran mayoría de mis compradores se los ha pagado el vendedor.
Antes de los números, una cosa que sé de Letizia y seguramente de ti. Cuando llevas años juntando ese sobre, cada dólar tiene una historia. Por eso la frase “falta más” no se siente como un dato. Se siente como si te movieran la meta después de que ya corriste. Por eso te lo cuento completo yo, hoy, con calma, y con la salida al lado de cada número. La puerta no está cerrada.
¿Qué significa “desde 3.5%” cuando lo pones en dinero real?
Empecemos por lo que el 3.5% no es. No es el 20% que Zillow te pone en la calculadora. Ese 20% es la costumbre del préstamo convencional, no una ley. Este programa tiene otro piso, y ese piso es 3.5%. Puedes poner más si te conviene. Lo que no existe es menos, ni una versión “especial” que alguien te ofreció por teléfono. Y si hoy tu sobre no llega, en la cita se ve cuánto falta y en cuánto tiempo se junta. Eso tampoco es una puerta cerrada.
El 3.5% es como el boleto de avión. Es la parte del viaje que todo el mundo cotiza y la que se guarda en el clóset. Pero nadie ha viajado solo con el boleto. Hay maleta, hay taxi, hay hotel. Saberlo antes no te quita el viaje. Te quita el susto en el aeropuerto. Y en esta compra, una parte grande de la maleta la puede pagar otro.
¿Y los closing costs? ¿Van dentro del 3.5%?
No. Ahí entran el título, los seguros, las cuotas del banco, los impuestos que se pagan por adelantado y el appraisal. El appraisal es el avalúo que ordena el banco para confirmar cuánto vale la casa. Todo eso es aparte del down payment. Y en este programa los closing costs corren más altos que en otros: entre 4% y 6% del precio de la casa. Sí, pueden ser más grandes que el down payment. Esa es la maleta, el taxi y el hotel.
Con frecuencia se negocia que el vendedor pague una parte o todo de los closing costs. Eso lo decide la oferta, y la oferta la armamos tú y yo. A la gran mayoría de mis compradores el vendedor les ha pagado los closing costs completos, porque se negoció en la oferta. ¿Te puedo prometer que los va a pagar? No. Pero cuánto de eso se logra depende de quién arma tu oferta. Una oferta no es solo un precio. Es también quién paga qué. Por eso elegir bien a quien arma tu oferta pesa tanto como elegir bien la casa. Y esa conversación la tenemos desde el primer día, antes de ver casas.
¿Qué mira el lender además del 3.5%?
Cinco cosas, y cada una tiene su camino.
El crédito. Este programa es más flexible en el crédito que un préstamo convencional. Acepta non-traditional credit, que es historial de pagos que no aparece en un score tradicional. Si nunca has tenido tarjeta, eso no te descarta de entrada. Qué cuenta exactamente en tu caso se revisa en la cita.
El trabajo. Puede bastar con un año de historial de trabajo. No los dos años que tal vez te dijeron en otro banco.
El ingreso. Puede ser con estados de cuenta bancarios en vez de la declaración de impuestos. Cuántos meses se necesitan depende de tu caso. Lo que sí te adelanto: si te pagan en efectivo y ese dinero nunca entra a una cuenta, no hay estado de cuenta que lo muestre. Lo primero, desde esta semana: que el dinero entre por el banco.
La renta. Tienes que poder mostrar un año rentando. Es la prueba más parecida a una hipoteca: un pago grande, cada mes, a tiempo. Si pagas la renta en efectivo, cómo se muestra depende de tu caso y se revisa en la cita.
La casa. Para la casa donde vas a vivir. No para rentarla ni para un familiar.
¿Y los miedos que vienen con todo esto?
Porque vienen. Y prefiero nombrarlos yo, con su salida al lado, antes de que te los nombre el grupo.
El primero: “si pregunto y me dicen que no, quedé mal”. Mira lo que pasa cuando la respuesta es no. Sales con una lista: qué falta, cuánto falta y en cuánto tiempo. Eso no es un no. Es un calendario. Y con un calendario se llega.
El segundo: “no tengo para los closing costs, entonces no puedo”. Ese número se negocia en la oferta. Nadie sabe cuánto de esa maleta te toca a ti hasta que hay una casa y una oferta sobre la mesa. Lo que sí sabes desde hoy es que no es tuya de entrada.
El tercero, el callado: “mi caso es raro”. Tu estatus no te descarta de entrada. Lo demás depende de tu caso y se revisa en la cita: cuántos meses de estados de cuenta, si el dinero del down payment puede venir de un familiar, qué cuenta como crédito. No te lo voy a resumir en un párrafo, porque no sería honesto. Pero raro no es lo mismo que imposible. Y si te preguntas por qué tu amigo sí calificó y tú no, ganando lo mismo, casi nunca es el sueldo. Es el expediente. Y el expediente se arma.
¿Entonces ya califico? ¿Cuál es el siguiente paso?
Todavía no. Y desconfía de quien te diga que sí por teléfono. Nadie califica antes de que el lender revise el expediente completo. Lo que sí te puedo decir hoy es que el 3.5% no es un rumor de grupo. Existe. Lo que falta es ver tu caso.
El siguiente paso es una cita con el loan originator. Ahí te explican los detalles del programa y cómo funciona para ti. Yo te refiero a un lender que trabaja este programa, y tú tienes toda la libertad de escoger cualquier otro. Lo que no te voy a dar en este artículo es una tasa, un pago mensual ni un precio máximo. Eso no existe hasta que alguien revisa tu expediente. Quien te lo diga antes, te está adivinando. Si quieres leer primero lo básico del ITIN, aquí está explicado desde cero.
Letizia fue a la cita con su sobre, sus estados de cuenta y sus recibos de renta. Salió con una lista de dos cosas y una fecha. Y salió con algo que el grupo de WhatsApp nunca le iba a dar: el tamaño real del viaje, y quién puede pagar cada parte. No compró esa semana, y está bien. Ya no está esperando a que un número le diga que sí. Ya sabe que sí.
Nadie llega a este país con un manual debajo del brazo. Pero el manual existe, y la única forma de que te lo lean completo es preguntando. No te descartes tú mismo. Entonces decides.