Si miraste la calculadora de Zillow y sentiste que comprar estaba fuera de tu alcance, conviene detenerse antes de descartar la idea. No necesariamente necesitas el 20% que aparece allí. Es un supuesto de la calculadora, no una evaluación de tu situación. Tu down payment, la parte del precio que pones de tu bolsillo, depende del programa de financiamiento para el que calificas, y hay programas que piden menos.
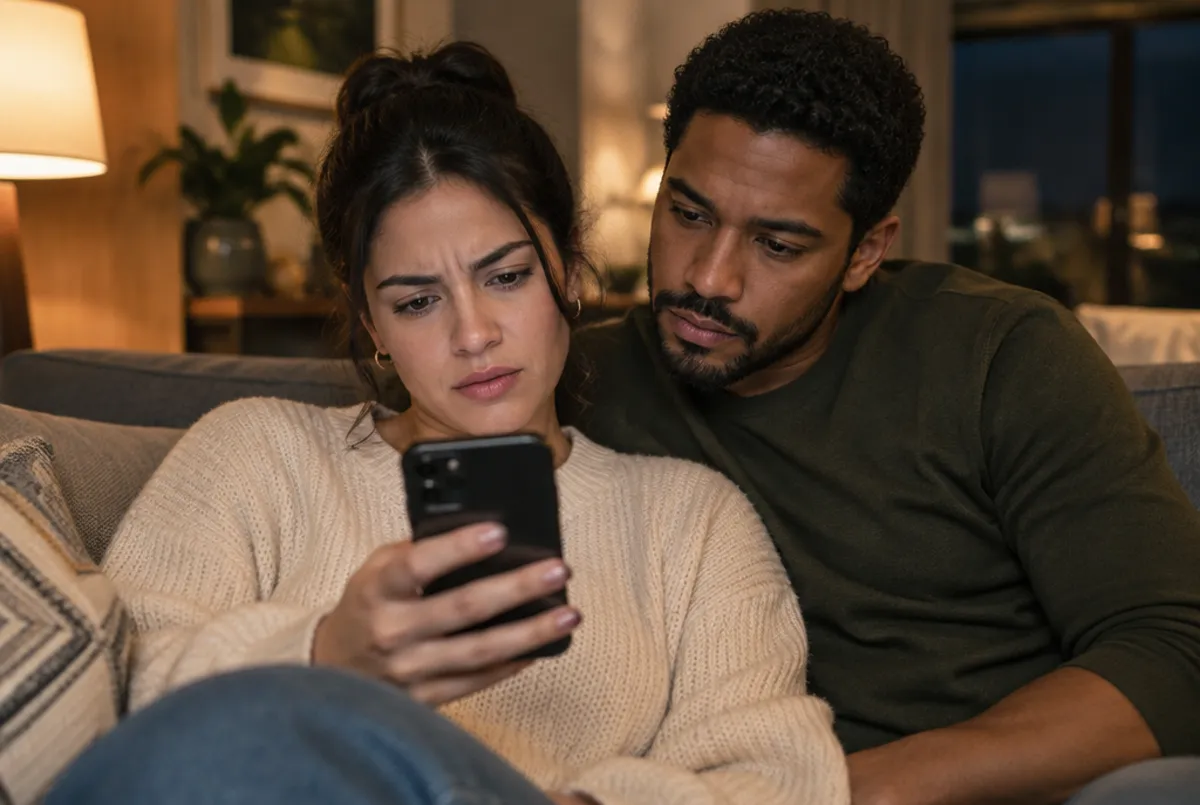
Letizia estaba en el sofá un domingo en la noche, mirando casas en el teléfono. Los nombres son ficticios para proteger la privacidad de mis clientes. La situación es real. Encontró una de $350,000 con un patio donde cabía el columpio de sus hijos. Vio “20% down”, calculó $70,000 y cerró la aplicación. Le dijo a Felipe: “Esa casa no es para nosotros”.
Ese desánimo lo entiendo. Ya estabas imaginando algo bonito cuando aparece una cantidad que parece imposible. Incluso puedes pensar que, para cuando logres reunir $70,000, la oportunidad habrá pasado. Antes de hacer planes alrededor de esa cifra, vale la pena entender de dónde salió y si corresponde a tu caso.
¿De dónde sale ese 20%?
Cuando compras con préstamo, tú aportas una parte del precio y el banco presta el resto. El 20% es una referencia habitual del préstamo convencional por una razón: cuando aportas menos, normalmente se pide un seguro extra llamado PMI, que protege al banco. El 20% es la línea donde ese seguro, por lo general, deja de aplicar.
Eso no convierte el 20% en lo mínimo que todas las personas necesitan para comprar. Hay familias que compran con otros programas o que aceptan ese seguro mientras tanto. Lo importante es entender cómo funciona la opción que se está considerando para ti.
Además, el vendedor no decide cuánto debes poner de down payment. Le interesa que la venta cierre y recibir su dinero. Tu aportación la define el préstamo, no la casa que te gustó.
¿Por qué la calculadora no sabe cuánto necesito yo?
Porque no ha revisado tus ingresos, tu crédito ni cuánto tiempo llevas trabajando. Tampoco sabe para qué programa calificas. Te ayuda a explorar una posibilidad, pero le falta la información necesaria para decirte qué puedes hacer tú.
Es como probarte una camiseta de talla única. Puede servir como referencia, pero no significa que te quede bien. Ese 20% cumple una función parecida: permite hacer una cuenta general, aunque tu situación necesite una cuenta distinta.
Para revisar tu caso está el lender, quien te presta para la compra y evalúa tus documentos. Es la misma razón por la que tu amigo calificó y tú no, aunque ganen lo mismo. Cada expediente se revisa por separado. Compararte con una calculadora o con otra persona puede dejar fuera lo que más importa para ti. Zillow te enseñó un patio; todavía no ha revisado tus papeles.
¿Entonces cuánto necesito de down payment?
Depende de tu caso. Prefiero que conozcas tu número después de una revisión a darte una cantidad que quizás no te corresponda. Hay programas distintos, con sus propias reglas, y no todos los lenders trabajan con los mismos.
Un ejemplo real: hay un programa para compradores con ITIN donde el down payment es desde 3.5%, para la casa donde vas a vivir. Puedes poner más si quieres, pero nunca menos de eso. Ese programa tiene sus condiciones, y aquí te explico ese 3.5% completo, con lo que cubre y lo que no.
El ejemplo ayuda a entender por qué el 20% de una calculadora no debería cerrar la conversación. No quiere decir que ese programa sea el indicado para ti. Quiere decir que vale la pena revisar tus opciones antes de asumir cuánto necesitas.
¿Y el dinero del cierre, además del down payment?
También hay que tomarlo en cuenta. Los closing costs son los gastos del cierre y van aparte del down payment. Saberlo desde el principio permite preparar la compra con una idea más completa de lo que hace falta.
Aquí hay algo que puede ayudar: con frecuencia se negocia que el vendedor pague una parte o todo. A la gran mayoría de mis compradores el vendedor les ha pagado los closing costs completos, porque se negoció en la oferta. ¿Te lo puedo prometer? No.
Esa posibilidad se trabaja al preparar y negociar la oferta. Por eso importa que quien te represente entienda tu situación y te explique qué se está pidiendo, sin dar por hecho lo que el vendedor todavía no ha aceptado.
¿Y los miedos que vienen con todo esto?
Letizia tenía dos que escucho casi cada semana. El primero era esperar a ahorrar el 20% antes de preguntar. Entiendo la intención: quieres llegar con todo listo. Pero podrías pasar tiempo reuniendo una cifra que no es la que necesitas mientras sigues pagando renta.
Preguntar antes te permite orientar el ahorro. Si todavía falta dinero, puedes trabajar hacia una meta basada en tu situación. Y si quieres pensar en ambas opciones con datos del condado, aquí comparo rentar o comprar en Cherokee.
El otro miedo era que aportar poco se interpretara como no poder comprar. El down payment no mide tu esfuerzo ni tu responsabilidad. Es parte de cómo se organiza el préstamo. A veces conviene conversar sobre aportar menos y conservar un colchón; esa decisión se revisa con el lender, con tus números y sin vergüenza.
¿Qué hago esta semana?
Empieza por reunir tus talones de pago o estados de cuenta, tus declaraciones de impuestos si las tienes, y anotar cuánto has ahorrado. Si parte de tu ingreso te lo pagan en efectivo, pregunta cómo empezar a documentarlo en el banco.
Con esa información puedes pedir una cita y revisar cuánto necesitarías tú. Yo te refiero a uno que ve casos como el tuyo todos los días, y tienes toda la libertad de escoger cualquier otro.
Letizia y Felipe fueron a la cita dos semanas después. No salieron con la casa del columpio. Salieron con su número y una lista corta de lo que faltaba. Esa noche volvieron a abrir Zillow sabiendo mejor qué estaban mirando.
Puedes seguir imaginando el patio, pero ahora con una pregunta que sí toma en cuenta tu vida.
Entonces decides.