Si llevas tiempo ahorrando, es natural sentir que ya te toca buscar casa. Tener ese dinero te acerca, pero si vas a comprar con préstamo, hace falta revisar también tu crédito, tus ingresos y cómo puedes documentar tus ahorros. El lender, que es quien te presta para la compra, revisa todo eso junto. La buena noticia es que puedes averiguar dónde estás antes de empezar a ver casas, y entender qué falta sin tener que adivinar.
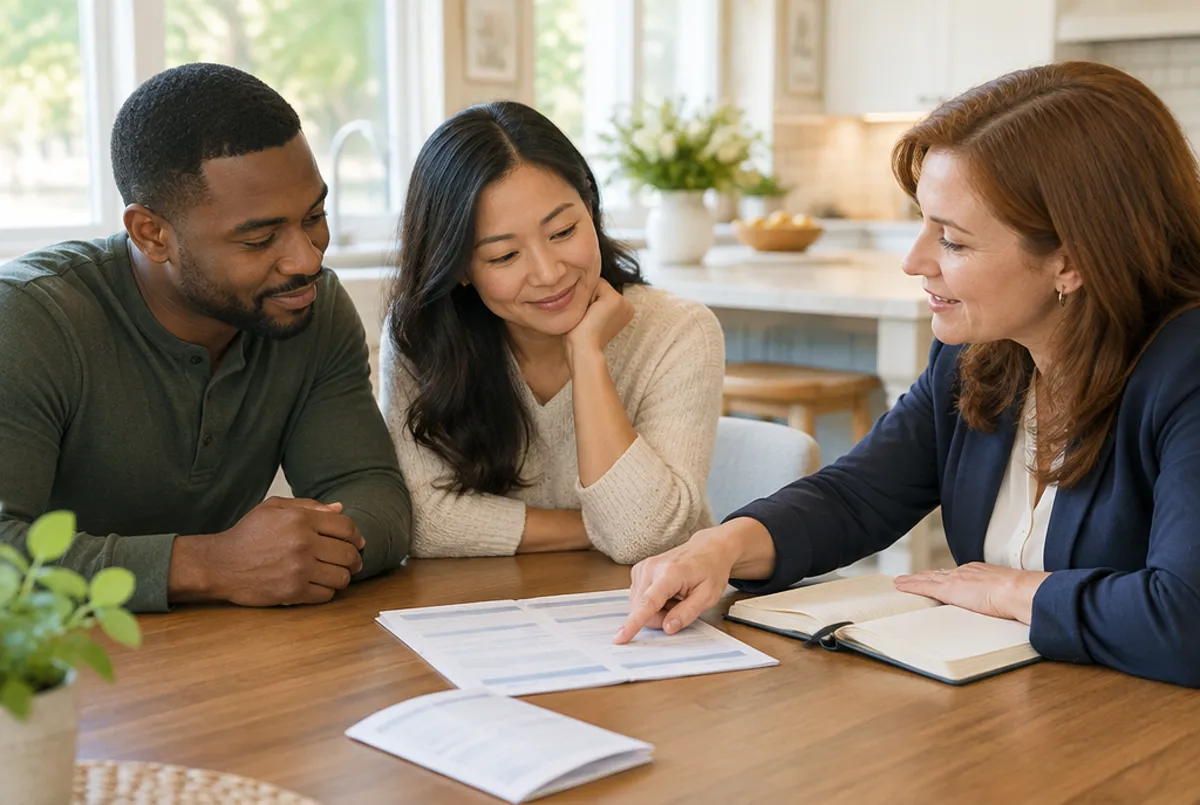
Felipe y Letizia llegaron a mi oficina con el estado de cuenta impreso y doblado en cuatro. Los nombres son ficticios para proteger la privacidad de mis clientes. La situación es real. Felipe lo puso sobre la mesa y me dijo: “Llevamos cuatro años guardando. Ya estamos listos. Enséñanos casas”.
Entiendo esa ilusión. Después de tanto esfuerzo, quieres que alguien te diga que llegó el momento. Por eso puede frustrar que aparezca una conversación sobre crédito que nadie te había explicado. No significa que tus ahorros valgan menos. Significa que aquí el proceso funciona de otra manera, y puedes aprenderlo sin tener que saberlo todo antes de preguntar.
¿Por qué allá bastaba con el dinero y aquí no?
Piensa en la bodega de la esquina en tu país. Te fiaban porque te conocían, sabían que pagabas y lo anotaban en una libreta. Aquí el banco no tiene esa historia contigo. El reporte de crédito le permite ver cómo has pagado tus deudas, desde hace cuánto y cuánto debes hoy.
¿Y si nunca has tenido tarjeta de crédito? No tener historial es distinto de tener un mal historial. Hay programas más flexibles que aceptan non-traditional credit, es decir, un historial de pagos que no aparece en el reporte tradicional, como la renta o los servicios. Qué puede contar en tu caso se revisa en la cita.
Si sí tienes historial, pero hay algo que necesita atención, lo útil es identificarlo y saber por dónde empezar. No necesitas llegar con todo resuelto para pedir orientación. Si tuvieras que saberlo todo antes de la cita, ¿para qué sería la cita?
¿Qué más mira el lender, además del dinero?
También necesita ver cómo se documentan tus ingresos. Ganar dinero y poder mostrarlo en papeles son partes de la misma conversación. Si tienes tu propio negocio, la documentación es distinta, y conviene entenderla antes de buscar casa.
Revisa el tiempo que llevas trabajando, aunque no siempre son dos años en el mismo lugar, y las deudas que pagas cada mes. El pago del carro, por ejemplo, sale del mismo ingreso con el que pagarías la casa.
Eso ayuda a explicar por qué puedes ver a dos amigos con el mismo sueldo y respuestas distintas. El sueldo no cuenta toda la historia. Antes de compararte con alguien, vale la pena revisar tu expediente completo y entender qué está influyendo en tu caso.
¿Importa dónde tengo guardado el dinero?
Sí. Además de cuánto tienes, importa dónde está, desde cuándo y de dónde salió. Un dinero que lleva meses en tu cuenta y un depósito grande de la semana pasada pueden requerir explicaciones distintas.
Si has ahorrado en efectivo, en la casa o en una caja, no se trata de restarle valor a ese esfuerzo. Se trata de poder mostrarlo. Lo que no pasa por el banco es más difícil de documentar, y esperar hasta encontrar la casa para hablar de esto puede complicar la preparación.
Conviene empezar a organizarlo desde ahora y preguntarle al lender cómo documentar ese dinero. Si una parte viene de un familiar, también hay que decirlo. Explicar de dónde sale permite revisar cómo se maneja en tu caso, sin dejar esa conversación para el final.
¿Para qué tiene que alcanzar lo que ahorré?
Esta pregunta importa tanto como cuánto tienes. Cuando separas los gastos, puedes entender qué parte de tus ahorros iría a la compra y qué parte quisieras conservar después.
El down payment es la parte del precio de la casa que pones tú. Cuánto necesitas depende del programa y de tu caso; eso debe explicártelo el lender después de revisar tu expediente. Una calculadora puede orientarte, pero no conoce tu situación. No le has contado tu vida; apenas le pusiste el precio de una casa.
También está la reserva, ese colchón para después de mudarte. Puede hacer falta comprar una lavadora o atender algún gasto de la casa, y conviene pensar en esa etapa desde el principio.
Los closing costs son los gastos de cierre y van aparte del down payment. Con frecuencia se negocia que el vendedor pague una parte o todo. A la gran mayoría de mis compradores el vendedor les ha pagado los closing costs completos, porque se negoció en la oferta. ¿Te lo puedo prometer? No.
Por eso importa cómo se prepara y se negocia tu oferta. Revisamos qué se puede pedir y cómo encaja en la compra, sin contar de antemano con una ayuda que todavía no se ha acordado.
¿Por qué no empezamos por ver casas?
Porque antes de enseñarte veinte casas, quiero que entiendas qué compra tiene sentido para ti. Puede que ya estés en posición de avanzar o que necesites trabajar algo primero. Saberlo ahora te permite buscar con más claridad y evita que esa conversación llegue después de enamorarte de una casa.
Quizás te preocupa ir a la cita y escuchar que todavía no puedes. Es comprensible, sobre todo después de ahorrar tanto. Pero esa revisión también puede ayudarte a identificar qué falta y qué pasos conviene seguir. Si hace falta tiempo, puedes preguntar qué se necesita para volver a evaluar tu caso.
La cita es con el loan originator, el profesional que revisa contigo la solicitud del préstamo. Lleva tus estados de cuenta de los últimos meses y el comprobante de lo que pagas cada mes. Yo te refiero a alguien que trabaja estos casos todos los días, y tienes toda la libertad de escoger cualquier otro lender.
Felipe y Letizia no vieron casas ese día. Salieron con una carpeta, dos cosas que arreglar en el crédito y una fecha en el calendario. Felipe volvió a doblar el estado de cuenta, pero ahora sabía qué hacer después.
Tus ahorros representan mucho trabajo. Merecen una conversación en la que puedas preguntar sin pena, entender tus opciones y decidir con calma.
Entonces decides.